


2026.10.26 【次世代自動車用部品特集 】電子部品各社、次世代車への技術提案を強化 ADAS/自動運転や xEVの進化を支える
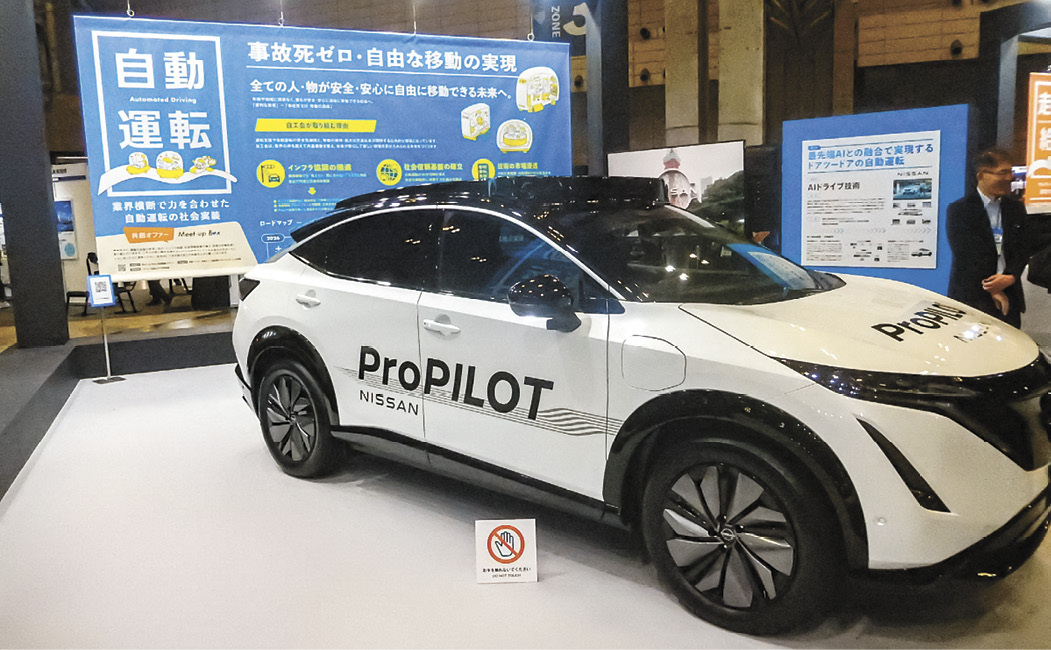 自動運転技術の高度化が進む
電子部品メーカー各社は、次世代自動車に照準を合わせた技術開発を強化している。自動車業界は、ADAS(先進運転支援システム)/自動運転技術の高度化やxEV(電動車)の高効率化、より安全・快適で魅力あるクルマづくりの実現に向け、高度な電子部品・デバイス技術を求めている。各社は次世代モビリティーでの技術進化を視野に、将来のニーズを見据えた先行技術開発や独自性のある技術提案を進め、自動車領域での中長期的なビジネス拡大を目指す。地産地消に対応したグローバル生産・供給体制の拡充や、原材料費の高騰に対処する新たなソリューション提案などにも力を注ぐ。
車載用電子部品の世界市場は、車の高機能化や電動化、カーエレクトロニクス技術の高度化、新興国での自動車普及拡大などを背景に、長期の拡大基調が続いている。
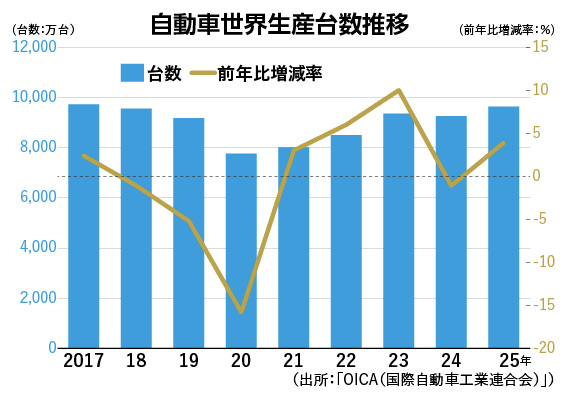
近年の世界の自動車市場を振り返ると、2023年は世界的な半導体不足の解消により、生産台数・販売台数ともに大きく伸びた。24年は日米欧を中心とした新車需要の鈍化やBEV(バッテリー式電気自動車)の需要減速が見られたものの、中国市場やインド市場などがけん引し、世界販売台数は着実に増加した。
国際自動車工業連合会(OICA)によると、24年の世界の新車販売台数は前年比2.7%増の9531万台、生産台数は同1.1%減の9250万台だった。
25年の自動車世界市場は、年初時点では日米欧での新車需要の低迷継続や米トランプ政権の相互関税の影響などが懸念され、前年比マイナスの予測も多かった。しかし、結果的には中国市場やアジア市場などがけん引し、堅調に推移した。
OICAによると、25年の世界新車販売台数は前年比4.7%増の9980万台、 世界新車生産台数は同3.9%増の9638万台となり、ともにコロナ禍前の17~19年ごろと同等の過去最高レベルまで回復した。特に中国のEV(電気自動車)生産が大きく増加したほか、日米欧市場でも、HEV(ハイブリッド車)やPHV(プラグインハイブリッド車)を含むxEV全体の需要は堅調だった。
市場は26年も成長へ
26年の自動車世界市場は、米国でのEV離れが一段と進んでいるほか、中国経済の低迷や中東情勢なども影響し、新車販売台数が前年を下回る公算が大きい。ただ、中国系EVメーカーの生産増などにより、世界のEV市場は成長が続く見通しだ。インドをはじめとする新興国での需要増も見込まれる。
一方、世界の車載用電子部品市場は、ADAS/自動運転の高度化などで車の高機能化・高性能化が進むことから、26年も成長が予想される。今後も車の生産台数の伸びを上回るペースで需要が拡大する見込みだ。直近では、日系や欧米系自動車メーカーのBEV開発プロジェクトの中止・変更などが相次ぎ、日系自動車メーカー間の好不調の差も大きくなっている。こうした中、部品各社は顧客の開発動向などを見極めながら技術開発を推進する。
CASEやSDVで大変革期
現在の自動車市場は大変革期を迎えている。メガトレンドは、CASE(コネクテッド、オートノマス、シェアード&サービス、エレクトリック)やMaaS(モビリティー・アズ・ア・サービス)、SDV(ソフトウエア・ディファインド・ビークル)などだ。
特に「電動化」は、世界的な「脱炭素/カーボンニュートラル」の潮流の中で、今後も重要性を増していく。昨今の中東情勢の不安定化に起因するガソリン価格の高騰も、BEVを見直す動きにつながっている。
「オートノマス」の分野では、自動運転車/完全自動運転車の実現に向けた技術開発に拍車がかかっている。特に米国や中国では、自動運転タクシーなどの実証が大きく進展している。日本でも、27年に横浜市で半年間にわたり開催される「国際園芸博覧会」(花博)で、国内初となる「自動運転レベル5(完全自動運転)」の公道での実証実験が計画されていることを政府が発表した。
世界的に物流ドライバーの不足や過疎地域での公共交通インフラの減少などが深刻さを増す中、自動運転技術は社会課題の解決に向けた大きなテーマとして、重要性が一段と高まっている。
今後の新車開発では、自動車の高機能化に伴い、自動車全体を制御する統合ECU(電子制御ユニット)を中核とした新たなアーキテクチャーの導入も広がる見通しだ。統合ECUや車載HPC(ハイパフォーマンスコンピューター)向けの高性能なデバイス開発も求められている。
電子部品各社はこれらに対応し、センサーや通信デバイス、高速伝送用部品、小型・大容量の回路部品、ノイズ対策部品、複合モジュールなどの開発を加速させている。ソフトウエアやAI(人工知能)などを融合したソリューションの提案にも力を注ぐ。
供給体制を強化、インド展開も
各社の生産・供給体制強化に向けた投資も活発だ。日米欧の主要OEM(完成車メーカー)やTier1(1次サプライヤー)、さらに中国系有力EV企業に対し、顧客の近くでの供給や技術サポートを強化することで、顧客満足度の向上と事業のスピードアップを図る。
市場別では、急成長が続くインドの自動車市場への展開も重視する。インドに進出した外資系自動車メーカーやインド地場の自動車メーカーへのデザインイン活動に力を入れている。
最近は金属価格や半導体メモリー価格の高騰に加え、ナフサ由来の樹脂材料の調達不安など、サプライチェーンに関する不安定要素も多い。これを受け、省材料化を追求した部品開発や製造コスト低減のためのソリューション提案なども活発化している。



 トップ
 特集
 検索
 ランキング